Domain l31.de kaufen?
Wir ziehen mit dem Projekt
l31.de um.
Sind Sie am Kauf der Domain
l31.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain l31.de kaufen?
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
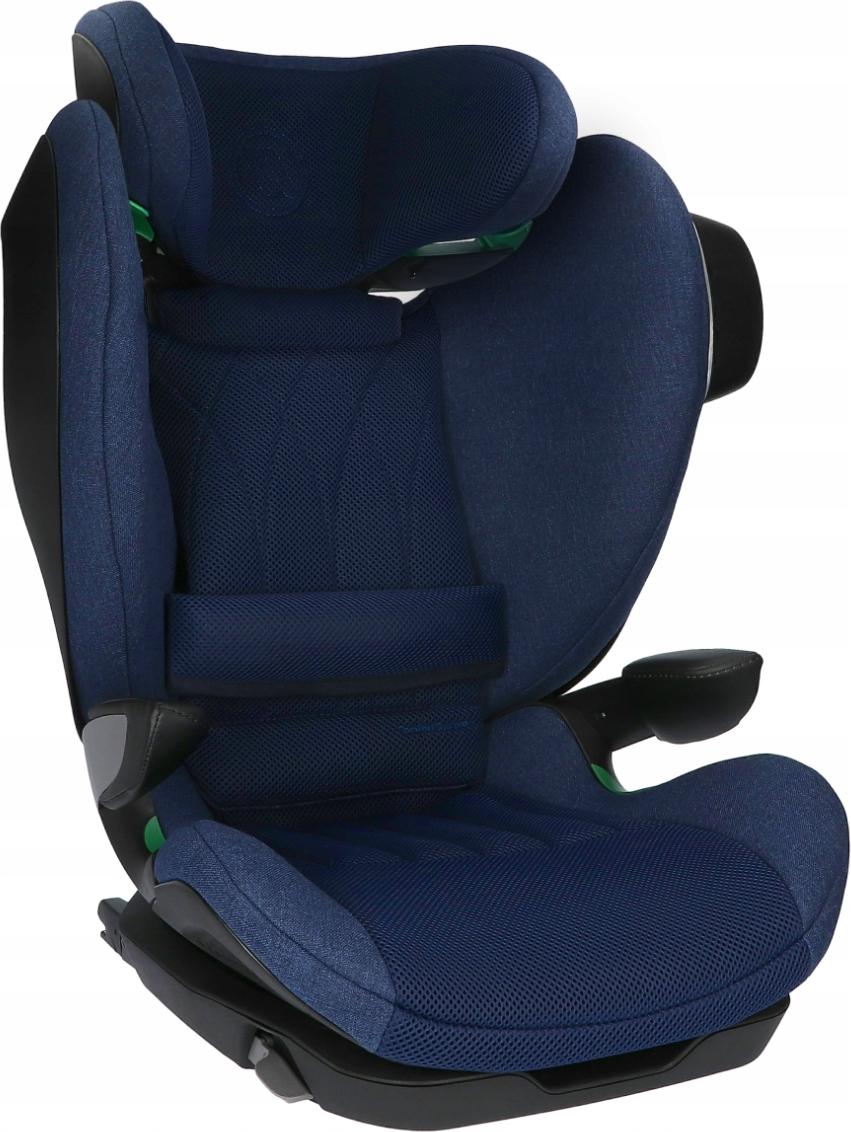
Autokindersitz Avionaut Maxspace Airflow 15-50 Kg Komfort Und SicherheitSicherheit der PremiumklasseEntdecken Sie die neue Linie der Kindersitze - eine Kombination aus Stil, Komfort und zuverlässigem Schutz unterwegs.Für Kinder: 15-50 kg/100-150 cmRichtung: in FahrtrichtungFarbe: Navy (dunkelblau)Hervorragend für lange Reisen Maximale Fürsorge für das KindHohe, verstärkte Seiten mit Seitenaufprallschutzsystem reduzieren die Aufprallkraft im Falle eines Unfalls, und die Gurtführungen sicherstellen die korrekte Position des Sicherheitsgurts an Schulter und Hüfte des Kindes und sorgen so in jeder Situation für Ruhe und Schutz.Avionaut MaxSpace wurde inTests hoch bewertet - ein Beleg für den wirksamen Schutz des Kindes im Falle eines Unfalls. Für Jedes Alter AngepasstDer Avionaut MaxSpace Kindersitz bietet Komfort und Sicherheit in jeder Entwicklungsphase des Kindes. Die verstellbare Kopfstütze passt sich der Körpergröße des Kindes an, und die Möglichkeit, den Sitz in eine Ruheposition zu bringen, macht selbst lange Reisen zu einem Vergnügen. Merkmale, die im443,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lee Marion Straight Moody Grey W27 / L31 - Größe:W27 / L31Lee Marion Moody grey Produktinfos: schlank und eng am Bein geschnitten etwas höherer Formbund ist schmeichelhaft und bequem hoher Stretchanteil für Tragekomfort und Bewegungsfreiheit dunkelblaues finish mit weißen Highlights und abgenutzten Bereichen klassische kontraktnähte Messingknöpfe Material: 94 % Baumwolle, 4 % Elastomultiester, 2 % Elasthan99,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Das große Handbuch NachhaltigkeitDas große Handbuch Nachhaltigkeit , 334 Methoden, Instrumente und Modelle für die erfolgreiche Transformation Ihres Unternehmens , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Illustrator: Westing, Christina, Redaktion: Aerssen, Benno Van~Buchholz, Christian~Klecha, Malvine, Seitenzahl/Blattzahl: 1096, Abbildungen: mit zahlreichen Grafiken und Fotos, Keyword: Innovation; Nachhaltigkeit; Sustainability; Unternehmensführung; Zukunft, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Organisationstheorie~Business / Management~Management, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Organisationstheorie und -verhalten~Umweltwissenschaften, Umwelttechnik~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1090 Blätter, Länge: 260, Breite: 210, Höhe: 46, Gewicht: 2871, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **

Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
Autokindersitz Avionaut Maxspace Airflow 15-50 Kg Komfort Und SicherheitSicherheit der PremiumklasseEntdecken Sie die neue Linie der Kindersitze - eine Kombination aus Stil, Komfort und zuverlässigem Schutz unterwegs.Für Kinder: 15-50 kg/100-150 cmRichtung: in FahrtrichtungFarbe: Navy (dunkelblau)Hervorragend für lange Reisen Maximale Fürsorge für das KindHohe, verstärkte Seiten mit Seitenaufprallschutzsystem reduzieren die Aufprallkraft im Falle eines Unfalls, und die Gurtführungen sicherstellen die korrekte Position des Sicherheitsgurts an Schulter und Hüfte des Kindes und sorgen so in jeder Situation für Ruhe und Schutz.Avionaut MaxSpace wurde inTests hoch bewertet - ein Beleg für den wirksamen Schutz des Kindes im Falle eines Unfalls. Für Jedes Alter AngepasstDer Avionaut MaxSpace Kindersitz bietet Komfort und Sicherheit in jeder Entwicklungsphase des Kindes. Die verstellbare Kopfstütze passt sich der Körpergröße des Kindes an, und die Möglichkeit, den Sitz in eine Ruheposition zu bringen, macht selbst lange Reisen zu einem Vergnügen. Merkmale, die im443,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lee Marion Straight Moody Grey W27 / L31 - Größe:W27 / L31Lee Marion Moody grey Produktinfos: schlank und eng am Bein geschnitten etwas höherer Formbund ist schmeichelhaft und bequem hoher Stretchanteil für Tragekomfort und Bewegungsfreiheit dunkelblaues finish mit weißen Highlights und abgenutzten Bereichen klassische kontraktnähte Messingknöpfe Material: 94 % Baumwolle, 4 % Elastomultiester, 2 % Elasthan99,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
-
Das große Handbuch NachhaltigkeitDas große Handbuch Nachhaltigkeit , 334 Methoden, Instrumente und Modelle für die erfolgreiche Transformation Ihres Unternehmens , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Illustrator: Westing, Christina, Redaktion: Aerssen, Benno Van~Buchholz, Christian~Klecha, Malvine, Seitenzahl/Blattzahl: 1096, Abbildungen: mit zahlreichen Grafiken und Fotos, Keyword: Innovation; Nachhaltigkeit; Sustainability; Unternehmensführung; Zukunft, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Organisationstheorie~Business / Management~Management, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Organisationstheorie und -verhalten~Umweltwissenschaften, Umwelttechnik~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1090 Blätter, Länge: 260, Breite: 210, Höhe: 46, Gewicht: 2871, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lee Marion Straight Moody Grey W29 / L31 - Größe:W29 / L31Lee Marion Moody grey Produktinfos: schlank und eng am Bein geschnitten etwas höherer Formbund ist schmeichelhaft und bequem hoher Stretchanteil für Tragekomfort und Bewegungsfreiheit dunkelblaues finish mit weißen Highlights und abgenutzten Bereichen klassische kontraktnähte Messingknöpfe Material: 94 % Baumwolle, 4 % Elastomultiester, 2 % Elasthan99,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Lee Marion Straight Moody Grey W28 / L31 - Größe:W28 / L31Lee Marion Moody grey Produktinfos: schlank und eng am Bein geschnitten etwas höherer Formbund ist schmeichelhaft und bequem hoher Stretchanteil für Tragekomfort und Bewegungsfreiheit dunkelblaues finish mit weißen Highlights und abgenutzten Bereichen klassische kontraktnähte Messingknöpfe Material: 94 % Baumwolle, 4 % Elastomultiester, 2 % Elasthan99,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
-
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
-
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.